Investování není hledání zázračného produktu
Dnes už většina lidí chápe, že spoléhat se pouze na peníze na běžném účtu dlouhodobě nestačí.
Chtějí si tvořit majetek. Připravit se na důchod. Odkládat peníze pro děti. Ochránit úspory před inflací. Nebo si jednou vytvořit větší finanční nezávislost.
Jenže právě ve chvíli, kdy se člověk rozhodne začít investovat, často narazí na úplně jiný problém: informační chaos.
Z jedné strany reklamy. Z druhé sociální sítě. Do toho YouTube, média, banky, investiční platformy, známí, kolegové a různé tipy, které zní přesvědčivě — ale každý říká něco jiného.
Investovat do akcií? Nemovitostí? Dluhopisů? Komodit? Kryptoměn? Pravidelně, nebo jednorázově? Přes banku, aplikaci, fond, platformu, nebo se mnou? A hlavně: jak poznat, co má dlouhodobě smysl a co je jen aktuální trend nebo dobrý marketing?
Není divu, že mnoho lidí nakonec udělá jednu ze dvou věcí.
Buď investování pořád odkládají, protože se bojí špatného rozhodnutí. Nebo začnou investovat chaoticky — něco podle internetu, něco podle banky, něco podle kamaráda a něco proto, že se o tom zrovna všude mluví.
Ani jedno ale není skutečná strategie.
Jedna z největších změn v uvažování nastává ve chvíli, kdy člověk pochopí, že investování není soutěž o to, kdo najde „nejlepší akcii“ nebo produkt, který rychle vydělá peníze.
Ve skutečnosti je investování spíš dlouhodobý systém práce s penězi.
Dá se to přirovnat k fyzické kondici. Člověk si nevybuduje formu za měsíc v posilovně. A stejně tak se většina majetku nevytváří jedním rychlým rozhodnutím.
Důležitější než krátkodobý výnos bývá pravidelnost, disciplína a schopnost držet se plánu i v období, kdy trhy kolísají.
Možná vás překvapí, jak výrazně lze i poměrně složitý investiční svět zjednodušit. Když máte finanční plán, jasné cíle a majetek srozumitelně rozložený podle horizontu a rizika, nemusíte každý den sledovat zprávy z trhu ani reagovat na každou emoci.
Dobře nastavená investiční strategie má člověku pomáhat rozhodovat se klidněji. Ne ho nutit neustále přemýšlet, jestli dnes něco koupit, prodat nebo změnit.
Bez cíle je každá investice trochu naslepo
Mnoho lidí začíná investování otázkou: „Kam mám dát peníze?“
Jenže lepší první otázka zní: „Proč vlastně investuji?“
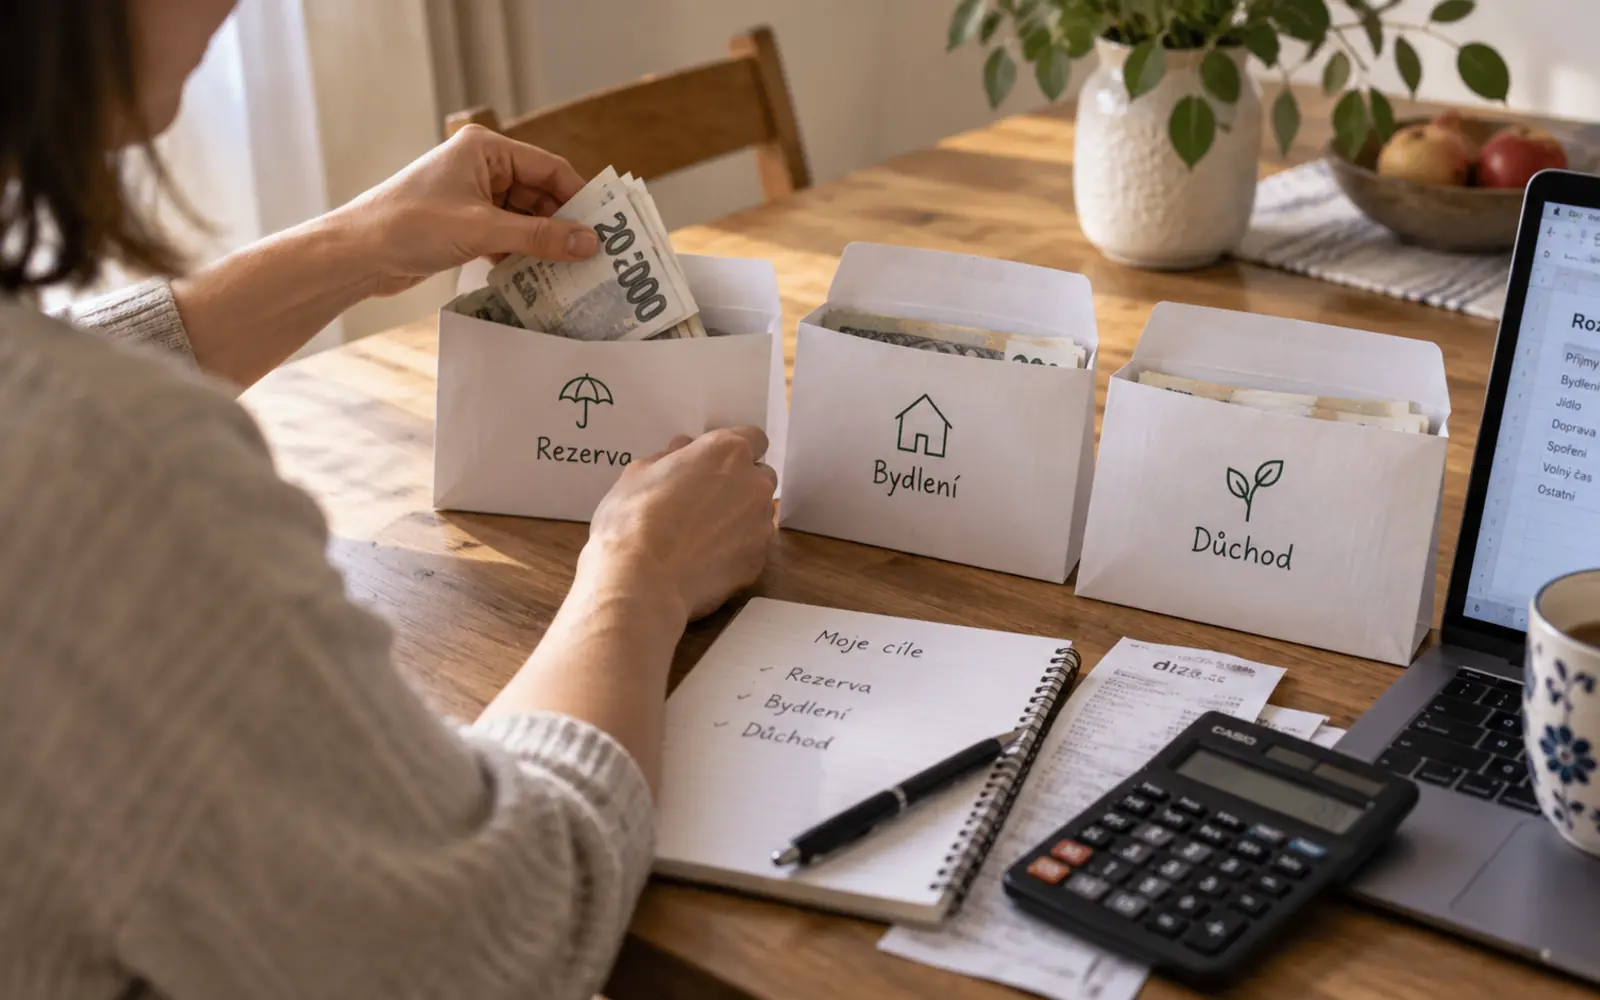
Finanční rezerva musí zůstat dostupná a stabilní; není to dlouhodobá investice. Jiné nastavení pak dává smysl pro bydlení, vzdělání dětí nebo budování kapitálu na důchod a budoucí rentu.
Bez jasného cíle se investování snadno změní v hromadu nesouvisejících rozhodnutí. Člověk má něco v akciích, něco v bance, něco podle doporučení z internetu, něco v produktu, kterému úplně nerozumí — ale chybí mu odpověď na zásadní otázku: vede mě to celé tam, kam se chci dostat?
A právě tady vám mohu pomoci.
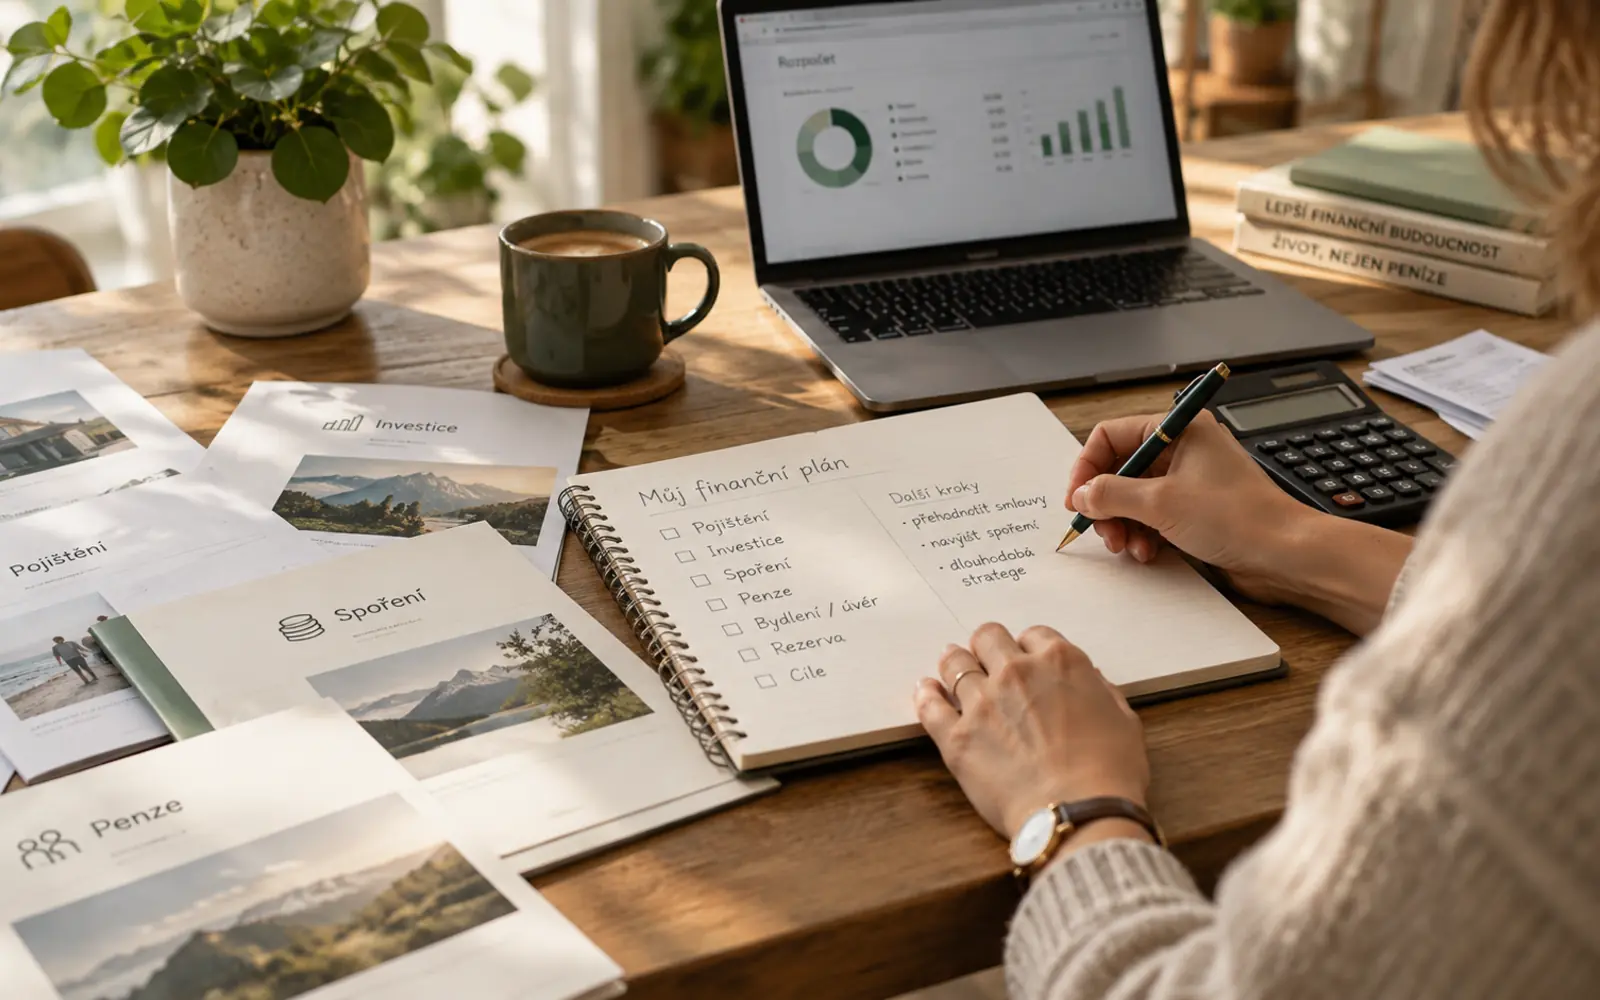
Ne tím, že vytáhnu jeden produkt a řeknu: „Tohle je nejlepší.“ Pomohu vám převést chaos do systému. Společně nejdřív pojmenujeme cíle, potom horizont, rozumnou výši pravidelných investic a toleranci rizika. Teprve potom vybereme konkrétní řešení.
Nejčastější chyba: investice bez strategie
Nejčastější problém není v tom, že by lidé nechtěli investovat. Naopak. Mnoho lidí potřebu investovat vnímá velmi silně.
Problém je, že investují bez jasného plánu.
Často vstupují do produktů, kterým úplně nerozumí. Volí nástroje, které neodpovídají jejich časovému horizontu. Nebo investují způsobem, který neodpovídá tomu, jak velké kolísání psychicky zvládnou.
Další častá chyba je příliš nízká částka vzhledem k budoucím cílům. Člověk má dobrý pocit, že pravidelně investuje, ale později se ukáže, že tempo neodpovídá tomu, čeho chce dosáhnout.
A pak je tu práce s emocemi.
Při růstu trhu lidé často nakupují pod vlivem nadšení. Při poklesech naopak prodávají ze strachu. Jenže právě taková impulzivní rozhodnutí mohou dlouhodobý plán výrazně narušit.
Investování přitom nemusí být o neustálých změnách. Naopak. Velmi často funguje lépe jednoduchý, přehledný a dlouhodobě udržitelný systém, který člověk chápe a dokáže ho vydržet.
Diverzifikace není nuda. Je to ochrana plánu
Slovo diverzifikace zní technicky, ale jeho princip je velmi jednoduchý: nerozkládat budoucnost na jednu kartu.
Není to nudná strategie. Je to nástroj, který pomáhá snižovat riziko a chránit majetek před výkyvy jednotlivých trhů.
Když je majetek rozložený rozumně mezi různé typy aktiv, člověk nemusí stavět celý svůj finanční výsledek na tom, jestli se zrovna povede jedna konkrétní investice.
Důležité ale je, aby rozložení majetku odpovídalo vašemu konkrétnímu cíli a horizontu. Jinak se pracuje s penězi, které můžete potřebovat dříve, a jinak s kapitálem, který má pracovat dlouhodobě.
Proto investiční plán není jednorázový dokument. Je to systém, který spolu v čase revidujeme a upravujeme podle vaší životní situace. Ne proto, aby se investice měnily podle každého trendu, ale aby plán pořád odpovídal vaší realitě.
Když investice neměly společný směr
Klient ve věku 38 let měl několik let část peněz odloženou na běžném účtu a současně postupně investoval menší částky podle doporučení z internetu, sociálních sítí a svého okolí.
Výchozí stav
- Část prostředků měl v jednotlivých akciích. Část v kryptoměnách. Zároveň platil několik různých investičních produktů v bance.
- Na první pohled tedy „něco dělal“.
- Klient investoval přibližně 6 000 Kč měsíčně. Při společném rozboru jsme nejdřív oddělili peníze, které měly zůstat jako dostupná finanční rezerva, od peněz určených na důchod.
V čem byl problém
- Jenže mezi jednotlivými investicemi neexistovala žádná dlouhodobá strategie. Nebylo jasné, které peníze mají sloužit jako rezerva, které mají pracovat na důchod, jaký je časový horizont, jaké riziko dává smysl a jestli celková výše investic odpovídá jeho cílům.
- Další problém se ukázal při výrazných tržních propadech v období covidu. Pod tlakem strachu prodal část investic ve ztrátě, přestože se trhy v dalších obdobích postupně zotavily.
- Tady bylo jasně vidět, že největším rizikem často nejsou samotné trhy, ale chaotická rozhodnutí bez strategie a dlouhodobého rámce.
Rozbor
Teprve u dlouhodobé části dává smysl stanovit pravidelnou investici podle cílové částky, horizontu a rizika. Případ proto neukazuje univerzální měsíční tempo, ale rozdíl mezi investováním bez směru a plánem pro konkrétní cíl.
Co se změnilo
- Po nastavení finančního plánu se investice sloučily a zjednodušily do rozložení, které odpovídalo jeho časovému horizontu i toleranci rizika.
Výsledek
- Výsledek nebyl v tom, že by klient začal každý den sledovat trhy pozorněji. Naopak. Přestal řešit každý krátkodobý výkyv a získal přehledný systém, kterému rozumí a který mu dává dlouhodobě větší klid.
Přehledný plán nevede k častějším změnám. Pomáhá naopak oddělit rezervu od dlouhodobých peněz a držet se strategie, které člověk rozumí.
Cílem není investovat složitěji. Cílem je investovat smysluplněji
Mnoho lidí má pocit, že pokud chtějí investovat dobře, musí rozumět všemu. Musí sledovat trhy, číst analýzy, porovnávat produkty, vyhodnocovat každou novinku a poznat, co je skutečná příležitost.
Ve skutečnosti ale většina lidí nepotřebuje složitější investování.
Potřebuje jasnější investování.
Potřebuje vědět, proč investuje, kolik má pravidelně odkládat, jak dlouho mají peníze pracovat, jaké kolísání je pro něj přijatelné a jak je strategie navázaná na jeho životní cíle.
Typická věta, kterou u klientů slyším, zní: „Chtěl bych investovat, ale vůbec nevím, čemu dnes věřit.“
A hned vedle ní: „Všude mi každý doporučuje něco jiného.“
Právě proto má smysl začít plánem. Ne reklamou. Ne produktem. Ne tím, co zrovna doporučuje okolí.
Investiční strategie má být postavená tak, aby dávala smysl pro konkrétního člověka, jeho cíle, horizont a schopnost zvládat výkyvy. Když je tento základ dobře nastavený, investování přestává být chaotické a začne být srozumitelné.
A to je často největší posun: ne že člověk najde „dokonalou investici“, ale že konečně ví, proč dělá právě ty kroky, které dělá.
Dobrá investiční strategie má přinášet směr a klid
Nemusíte znát každý produkt ani reagovat na každý pohyb trhu. Potřebujete vědět, proč investujete, na jak dlouho a jaké kolísání dokážete dlouhodobě unést.
Když tyto odpovědi drží pohromadě, lze vybrat jednodušší systém, kterému rozumíte a který nemusíte měnit podle každého nového tipu.